
El consumo masivo registró en septiembre un retroceso del 1% respecto al mes anterior y quedó un 16% por debajo de los niveles de enero de 2023, según la última medición de la consultora Scentia. El resultado del mes estuvo traccionado principalmente por la contracción de las ventas en supermercados, mayoristas y e-commerce. Con este panorama, el sector acumula una caída del 2,7% en los primeros nueve meses de 2026 en la comparación interanual.
Durante el mes de septiembre, la dinámica de ventas del consumo masivo volvió a exhibir terreno negativo al contraerse un 1% mensual y un 1,2% en la comparación interanual frente al mismo mes de 2025. Los datos provistos por el relevamiento de la firma Scentia ubican el nivel de consumo un 16% por debajo de los registros de enero de 2023. En el acumulado de los primeros nueve meses de 2026, el indicador refleja una caída interanual del 2,7% para la totalidad del mercado.
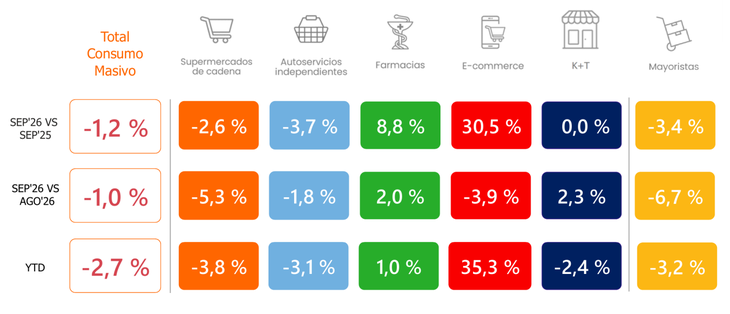
La retracción mensual del 1% responde a comportamientos heterogéneos entre las distintas vías de comercialización. Las mayores caídas en septiembre se observaron en las ventas de los establecimientos mayoristas con un retroceso del 6,7%, seguidos por los grandes supermercados que cayeron un 5,3% y por el canal de e-commerce, que sorprendió con un recorte mensual del 3,9%. Por su parte, las ventas en los autoservicios independientes cedieron un 1,8%. En contraposición, la tendencia negativa fue amortiguada por el repunte en kioscos y canales tradicionales, que avanzaron un 2,3% mensual, así como por las farmacias, que marcaron un alza del 2%.
En la medición acumulada de enero a septiembre de 2026, el único canal con un crecimiento destacado fue el comercio electrónico, con un incremento del 35,3% interanual motivado por cambios en los hábitos de compra, si bien su volumen no logró compensar la baja generalizada. Las farmacias mostraron un leve incremento acumulado del 1%. En el polo opuesto, las superficies de supermercados acumularon un desplome del 3,8%, los autoservicios retrocedieron un 3,1%, los mayoristas un 3,2% y los kioscos marcaron un saldo negativo del 2,4%.
En cuanto al comportamiento por rubros dentro del acumulado anual, las canastas que sufrieron los recortes más acentuados fueron limpieza de ropa y hogar (-6,4%), productos perecederos (-6,2%), artículos de desayuno y merienda (-5,6%), impulsivos (-3,1%), higiene y cosmética (-2,1%) y bebidas sin alcohol (-1,4%). Las únicas categorías que registraron variaciones positivas en el acumulado general fueron las bebidas con alcohol (+3,5%) y la alimentación básica (+0,1%).
Al discriminar de forma exclusiva el comportamiento conjunto de supermercados y kioscos, la caída interanual trepó al 3,2%, explicada por una marcada baja del 10,5% en alimentos no perecederos, un -7,7% en bebidas sin alcohol y un -5,2% en productos de desayuno, con la única suba centrada en el segmento alimenticio (+1,2%). Específicamente en la estructura de los supermercados, donde el acumulado arroja un retroceso del 3,8%, las contracciones estuvieron lideradas por las bebidas sin alcohol (-9,2%), perecederos (-8,1%), desayuno y merienda (-4,6%), bebidas alcohólicas (-4,1%) e higiene y cosmética (-3,7%), cerrando con descensos de menor intensidad en limpieza de ropa y hogar (-1,2%), impulsivos (-0,5%) y alimentos (-0,4%).
