

La aprobación de la gestión de Javier Milei volvió a subir en octubre y encadenó su tercer mes consecutivo de mejora. Según el MOP que elabora la consultora Zentrix, el 36,2% de los argentinos aprueba la gestión del Presidente, frente a un 55,5% que la desaprueba y un 8% que no se inclina por ninguna de las dos opciones. Es el registro más alto desde marzo, cuando el indicador marcaba 38,5%, antes de caer a la franja de los 31 a 33 puntos en la que se movió durante el otoño y el invierno.
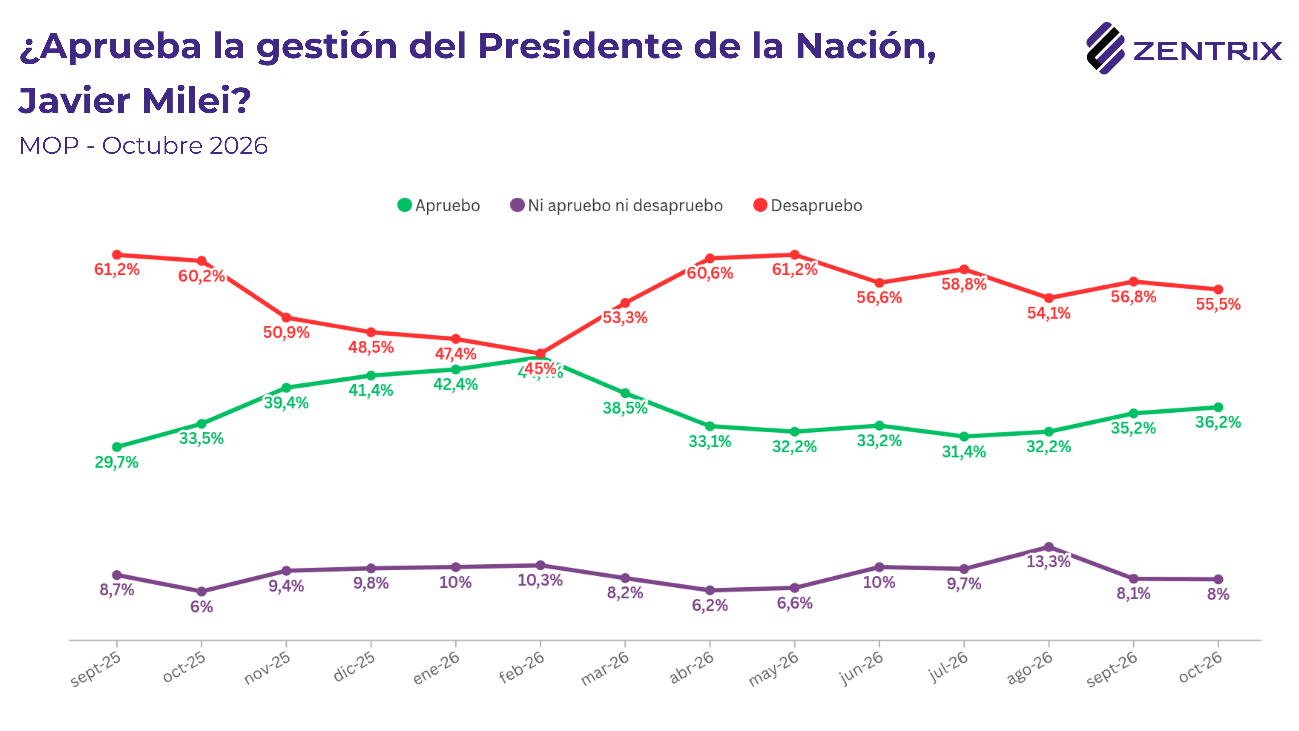
Aun así, el Gobierno sigue lejos de los niveles que alcanzó tras las legislativas de 2025, cuando entre noviembre y febrero la aprobación superó el 40% y llegó a empatar con el rechazo. Desde abril, el indicador se mueve en una banda de menos de cinco puntos, lo que sugiere que la mejora reciente recupera terreno perdido en lugar de conquistar territorio nuevo.
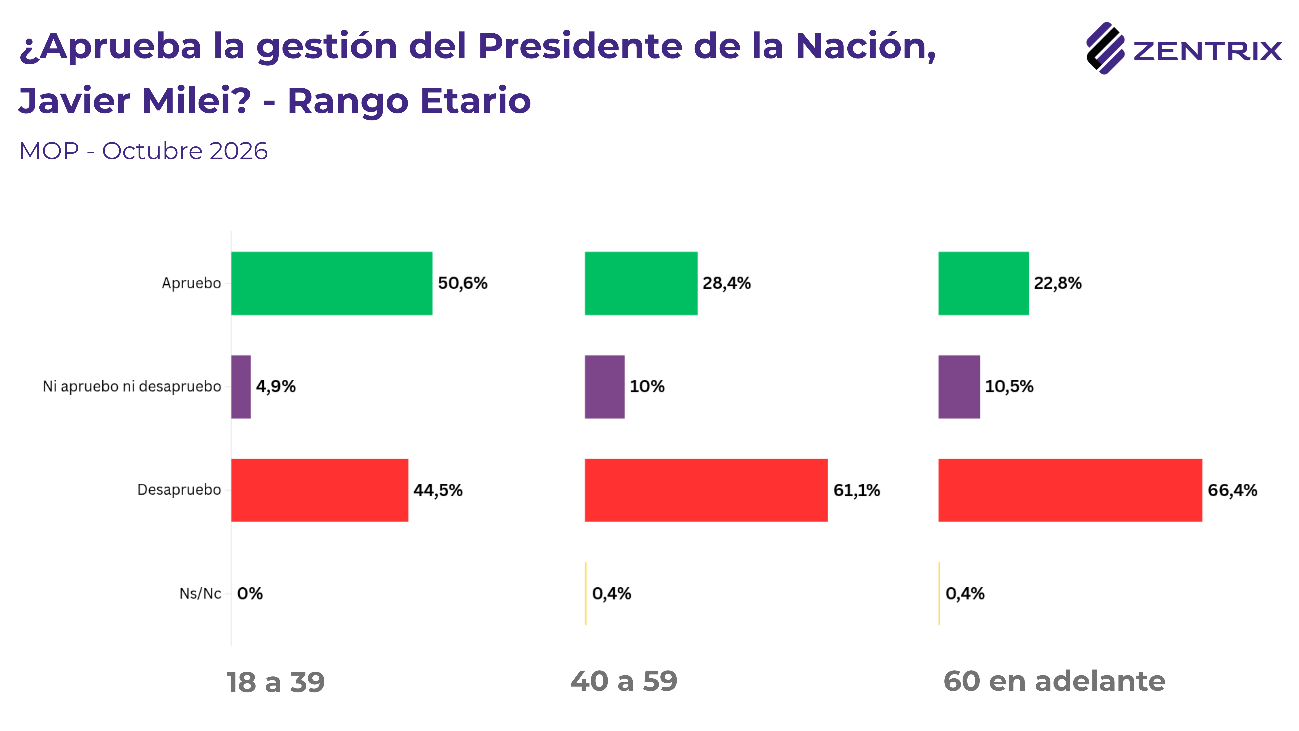
El salto de 22 puntos entre el primer y el segundo tramo etario no es menor. Sugiere que la propuesta libertaria conecta con una generación que se socializó políticamente en la crisis, con menor apego a las estructuras tradicionales y mayor tolerancia al cambio disruptivo. Los adultos y los jubilados, en cambio, más expuestos al peso de las tarifas, los medicamentos y los haberes, evalúan la gestión desde la fragilidad de sus ingresos.
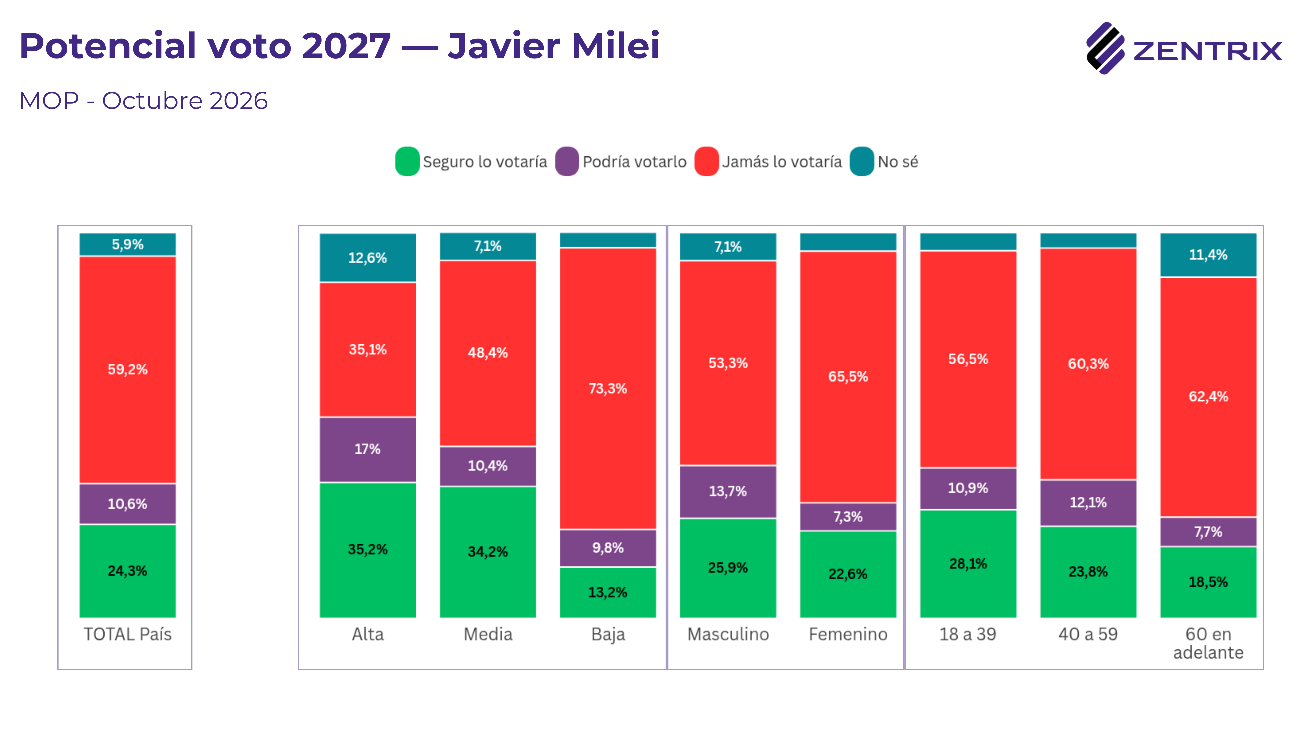
No obstante, el apoyo joven tiene un matiz que merece atención. Aunque la mitad de los menores de 40 años aprueba la gestión, el 56,5% de ese mismo grupo etario afirma que jamás votaría a Milei, y su potencial electoral entre ellos se ubica en el 39%. La distancia de casi 12 puntos entre aprobación y disposición a votar indica que buena parte del respaldo juvenil es evaluativo antes que identitario: valoran aspectos de la gestión, pero no necesariamente se sienten parte del proyecto político.
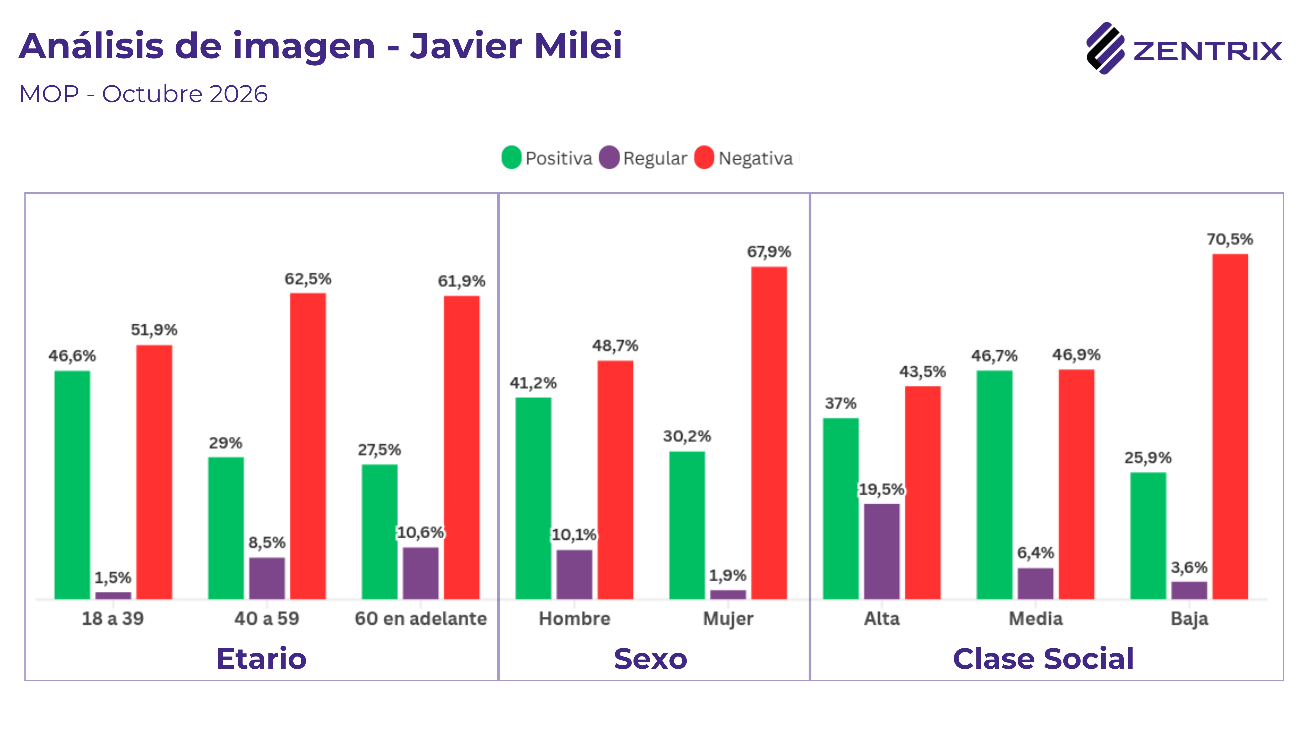
La clase alta, por su parte, presenta un comportamiento particular. Allí la aprobación (44,3%) supera a la desaprobación (36,2%), pero también se concentra la mayor proporción de indefinidos: el 17,8% no aprueba ni desaprueba, el 19,5% le asigna una imagen regular y el 12,6% no sabe si lo votaría. Es el segmento con más zonas grises, un electorado que acompaña sin entusiasmo y que mantiene su evaluación en suspenso.
El género, en tanto, aparece con más fuerza en el rechazo que en el apoyo. La imagen positiva de Milei es del 41,2% entre los varones y del 30,2% entre las mujeres, una brecha de 11 puntos. Pero la imagen negativa salta del 48,7% al 67,9%, una diferencia de más de 19 puntos. Dicho de otro modo, el sexo no ordena tanto quién apoya al Presidente como la intensidad con la que se lo rechaza: dos de cada tres mujeres tienen una imagen negativa de Milei y el 65,5% asegura que jamás lo votaría.
Esa intensidad es uno de los rasgos más marcados del cuadro. Del 58% que tiene una imagen negativa de Milei, el 54,3% la califica directamente como “muy mala”, el nivel de rechazo intenso más alto entre todos los dirigentes medidos. La imagen positiva, en cambio, se reparte casi en partes iguales entre “muy buena” (17,7%) y “buena” (18,1%). El resultado es un apoyo moderado frente a un rechazo de alta intensidad, una asimetría que explica por qué el margen de crecimiento electoral es tan estrecho.
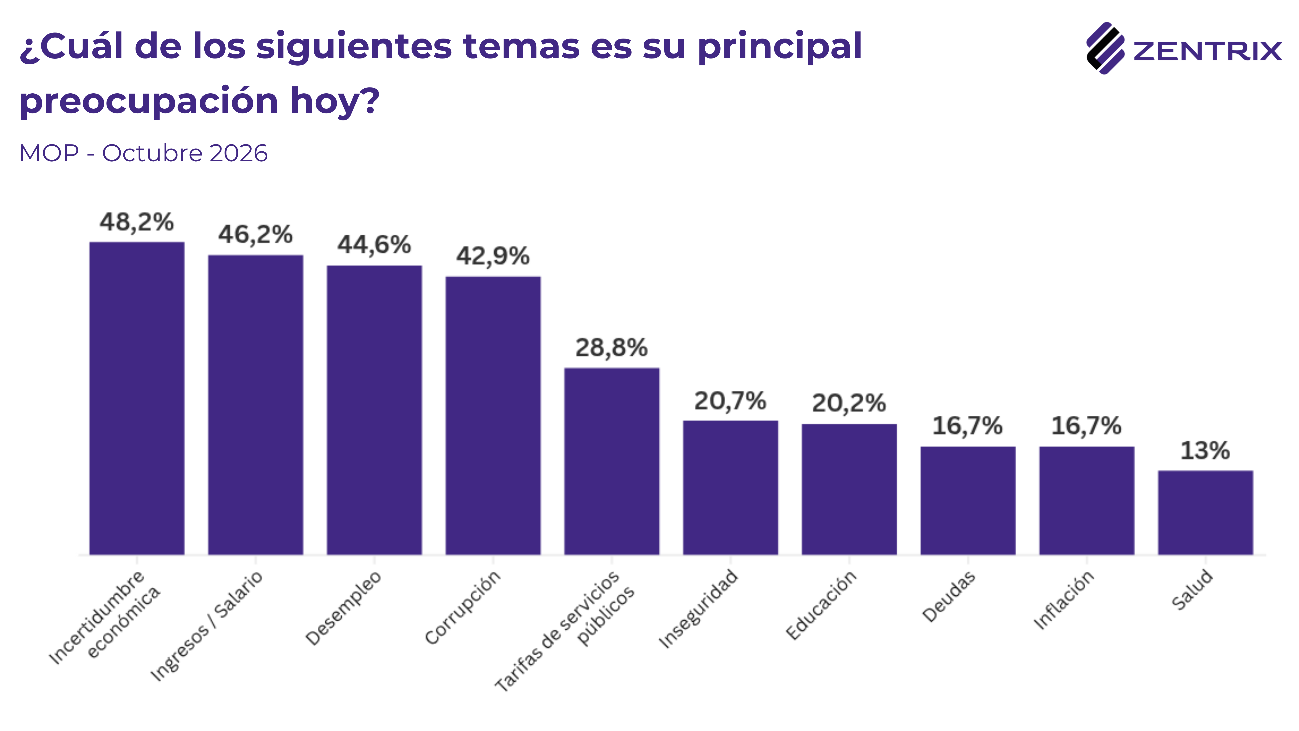
El dato más revelador, sin embargo, está en el fondo de la tabla. La inflación es mencionada apenas por el 16,7% de los encuestados y queda en el noveno lugar, apenas por encima de la educación (15,6%) y la inseguridad (15,3%). El desplazamiento es significativo: la preocupación social migró del problema de los precios al problema de los ingresos. Ya no se trata tanto de cuánto aumentan las cosas, sino de si alcanza lo que se gana, de si el trabajo está garantizado y de cuánto se debe.
Ese corrimiento plantea un desafío concreto para el oficialismo. La desaceleración inflacionaria, que fue el principal activo político de la gestión, dejó de ser el eje de la demanda social. Los temas que hoy ocupan ese lugar (salario, empleo y endeudamiento de las familias) son justamente aquellos en los que la sociedad todavía no percibe una mejora. A eso se suma que la incertidumbre ocupa el segundo puesto: casi la mitad de la población no logra proyectar su situación económica en el mediano plazo.
En ese contexto, la recuperación de la aprobación descansa sobre bases frágiles. La serie del propio MOP ofrece un antecedente: entre febrero y abril, el oficialismo resignó en apenas dos meses lo que había acumulado tras las legislativas y volvió a niveles similares a los previos a la elección. Si el malestar del bolsillo no encuentra respuesta, la mejora conseguida desde julio podría revertirse con la misma velocidad.
Estabilidad antes que autonomía
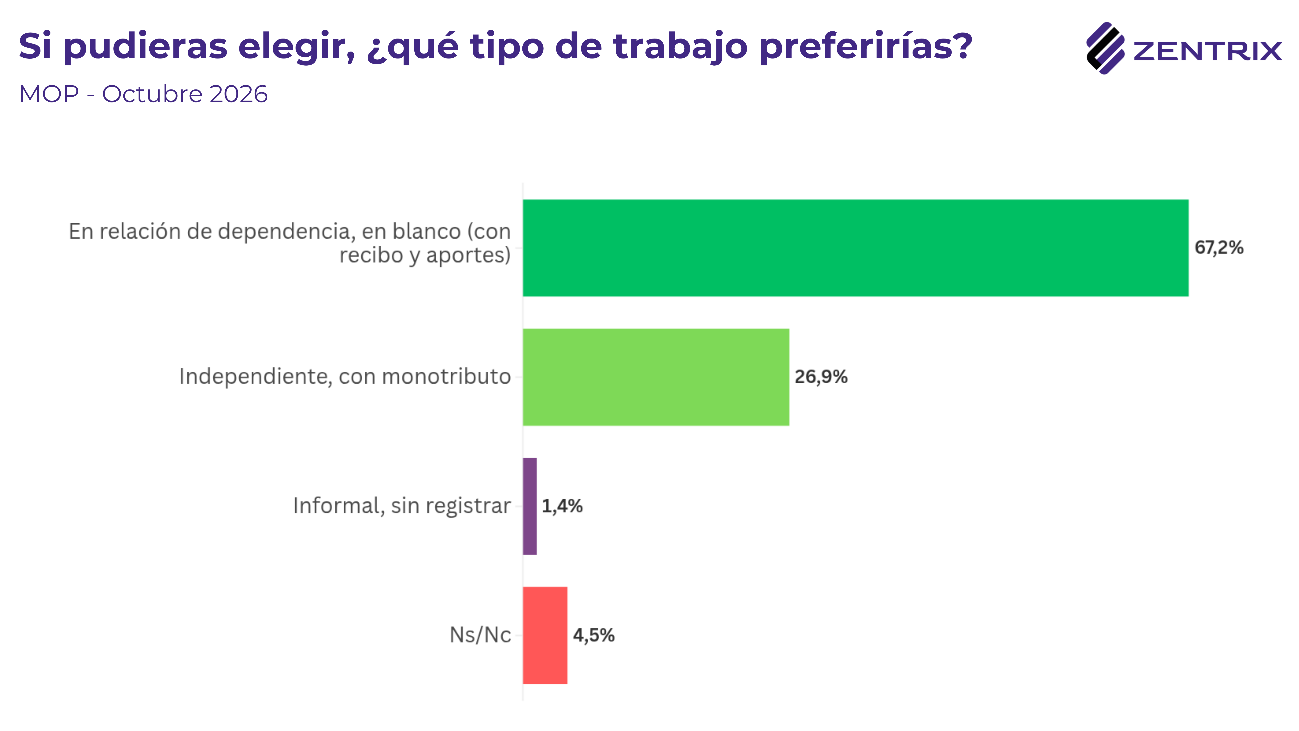
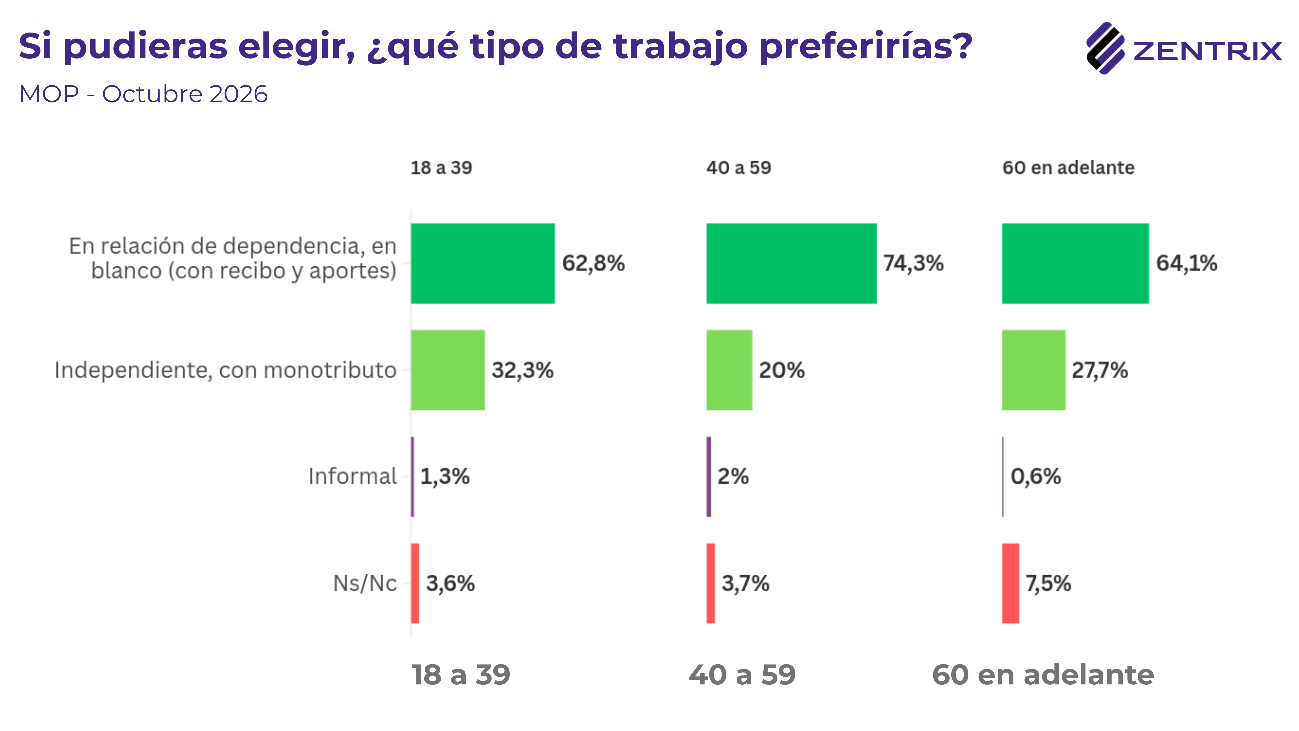
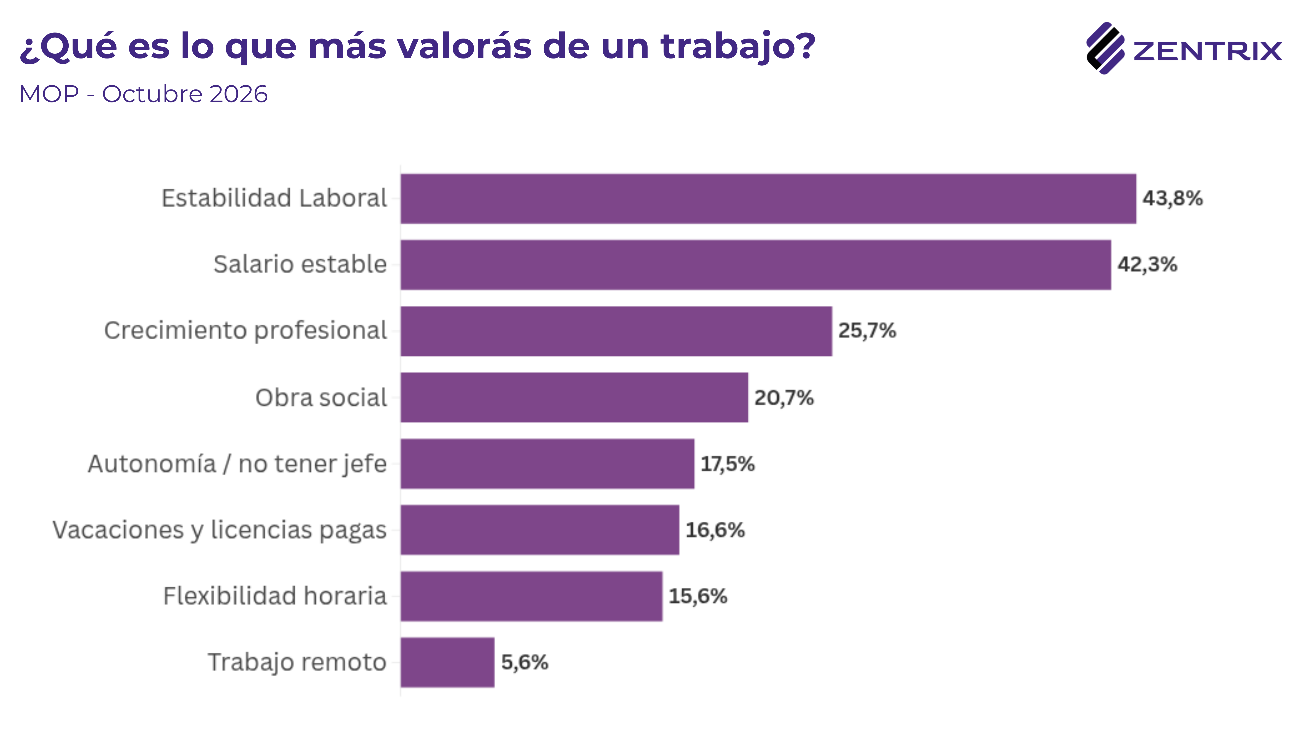
La centralidad del salario y del desempleo en la agenda se refleja también en las expectativas laborales. Consultados sobre qué tipo de trabajo preferirían si pudieran elegir, el 67,2% optó por un empleo en relación de dependencia y registrado, con recibo y aportes. El trabajo independiente con monotributo reunió el 26,9% de las preferencias y la informalidad, apenas el 1,4%.
Universidades: un consenso que atraviesa la grieta
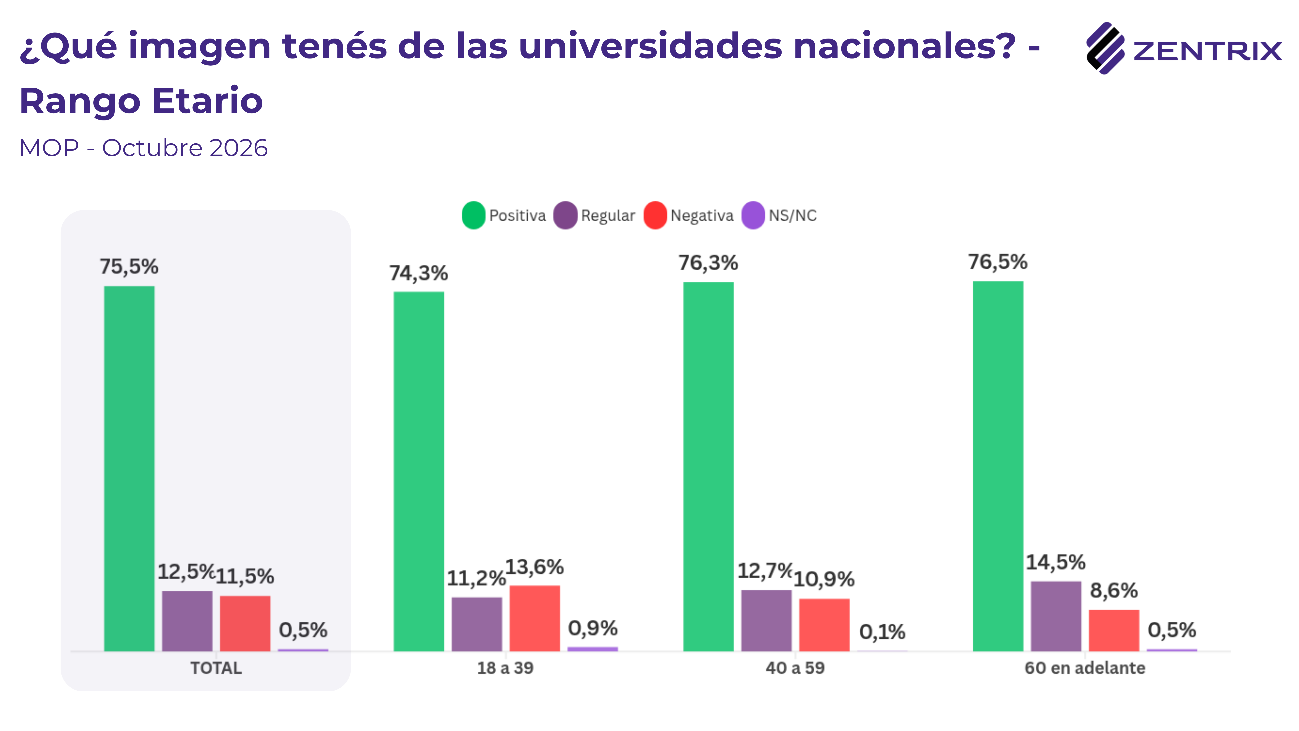
En medio del conflicto entre el Gobierno y las universidades nacionales, el MOP indagó sobre la imagen que la sociedad tiene de estas instituciones. El resultado es contundente: el 75,5% tiene una imagen positiva de las universidades nacionales, apenas el 11,5% una negativa y el 12,5% las califica como regulares. Se trata de una valoración que duplica a la aprobación del propio Gobierno.
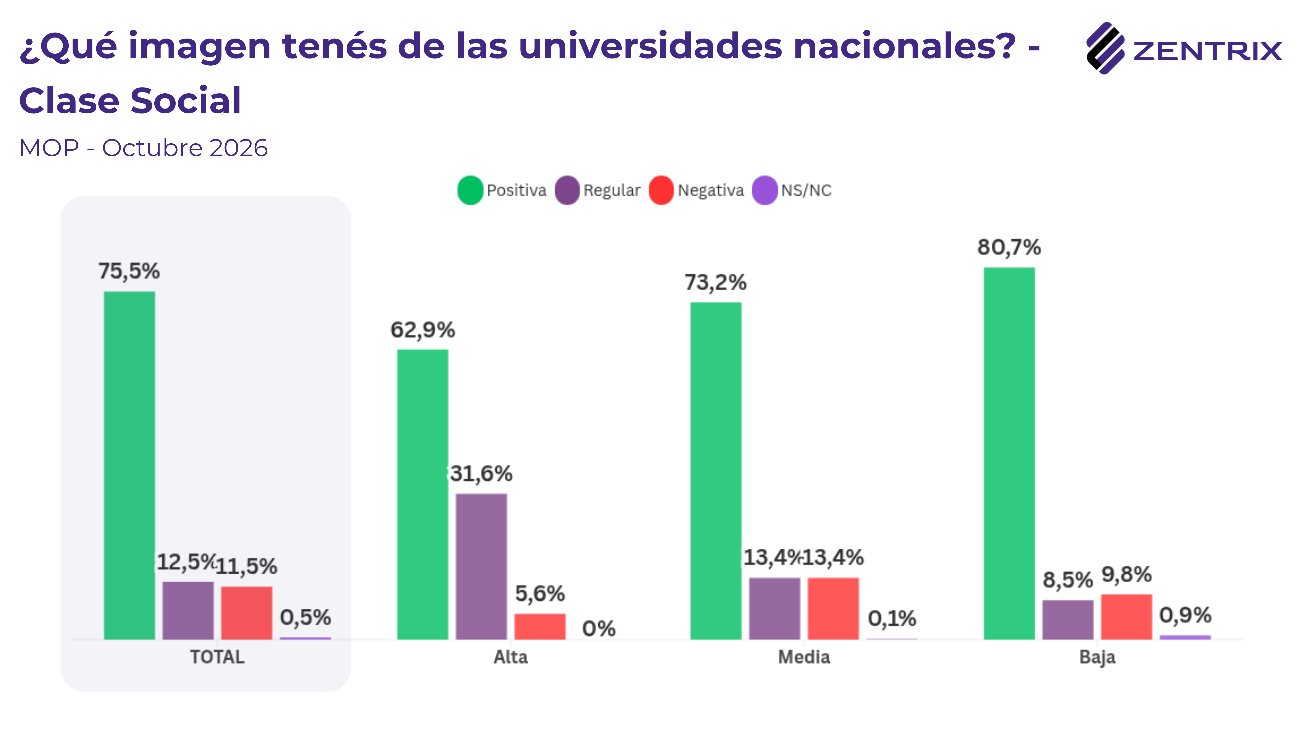
Por clase social, la valoración positiva es más alta en los sectores bajos (80,7%), un dato que refuerza el lugar simbólico de la universidad pública como canal de movilidad social ascendente. En la clase alta desciende a 62,9%, aunque no por un aumento del rechazo, que es allí el más bajo de todos los segmentos (5,6%), sino por una mayor proporción de evaluaciones regulares (31,6%).
El resto del arco político, sin favoritos
Más allá de la agenda de gestión, el tablero político tampoco muestra cambios de fondo. Ningún dirigente medido logra una imagen positiva mayoritaria y todos presentan saldos negativos, aunque con diferencias marcadas de intensidad y, sobre todo, de estructura electoral.
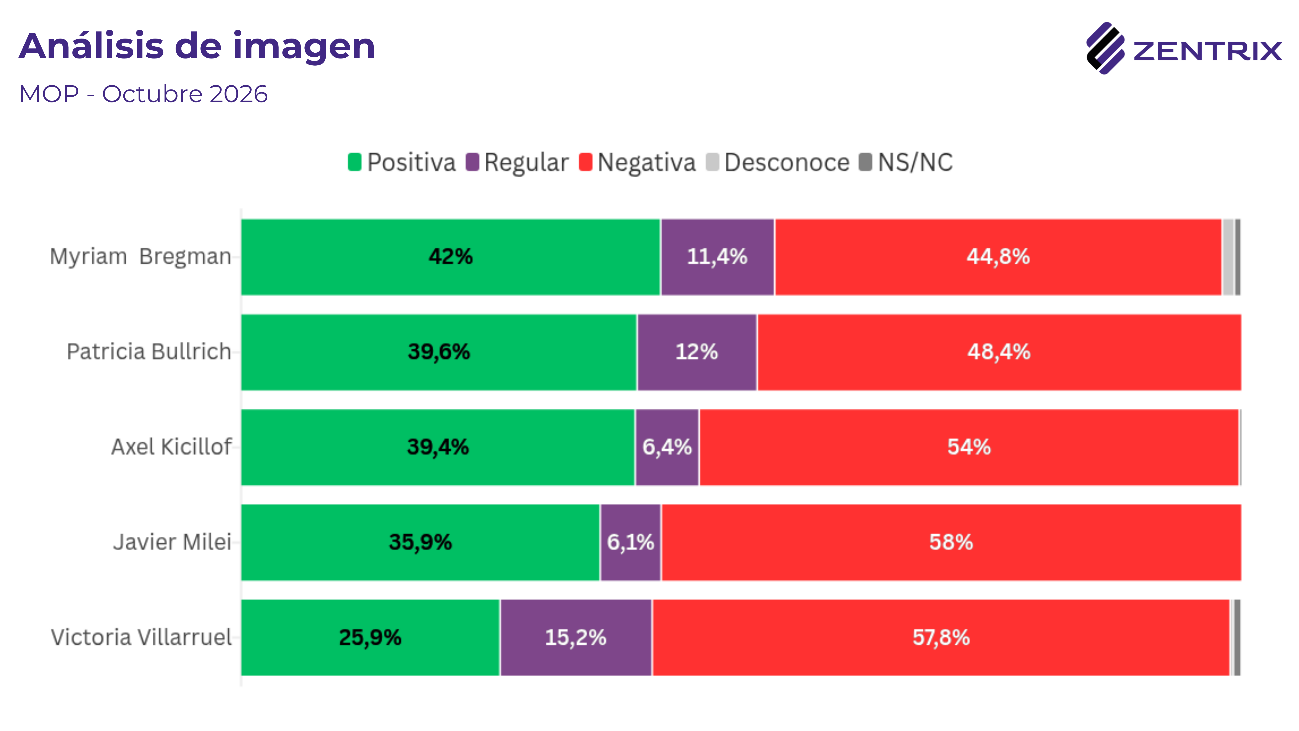
Patricia Bullrich, por su parte, presenta el techo más alto del relevamiento (48,6%), 13,7 puntos por encima del Presidente, pero con un núcleo firme de apenas 19,1%. Su fortaleza está en el 29,4% que declara que podría votarla, casi el triple que en el caso de Milei. Su imagen (39,6% positiva contra 48,4% negativa) se apoya más en valoraciones “buenas” (23,8%) que “muy buenas” (15,8%), y su rechazo intenso es sensiblemente menor: el 40,2% la califica como “muy mala”. Esa menor dureza en la negativa explica buena parte de su margen de expansión.
Myriam Bregman, en tanto, tiene el saldo de imagen menos desfavorable de todos: 42% positiva contra 44,8% negativa, con la menor proporción de rechazo intenso (36,3%). Sin embargo, esa valoración no se traduce en votos firmes: sólo el 11,8% la votaría seguro, aunque un 33,9% dice que podría hacerlo, la proporción más alta del relevamiento. Es la distancia clásica entre simpatía y opción electoral: un perfil valorado por su desempeño público que, por ahora, no es percibido como alternativa de poder.
Victoria Villarruel, finalmente, cierra la serie con el cuadro más débil: el 25,9% de imagen positiva, el 57,8% negativa y un 63,1% que jamás la votaría, el rechazo electoral más alto de todos. Su imagen positiva es casi enteramente moderada (apenas 4,4% la considera “muy buena”), lo que revela la ausencia de un núcleo propio. A la vez, registra la mayor proporción de evaluaciones regulares (15,2%) y de indecisos sobre el voto (7,6%), señal de un perfil todavía difuso para buena parte del electorado.
El contraste con el Presidente es elocuente. Milei combina el segundo piso más alto con el cuarto techo; Bullrich y Bregman muestran exactamente lo opuesto, con menos voto propio y un tercio del electorado todavía abierto. Son dos lógicas distintas: un liderazgo con base consolidada y escaso margen de expansión, frente a figuras con menor núcleo duro, pero más terreno por disputar.
En síntesis, el cuadro político de octubre deja una conclusión de doble filo para el oficialismo. Por un lado, la recuperación es real: tres meses de suba, una brecha con la desaprobación que se achicó ocho puntos y un piso electoral que sigue entre los más sólidos del escenario. Por el otro, esa mejora se apoya sobre una base minoritaria, con un electorado mayoritariamente cristalizado y un rechazo que no sólo es extendido, sino intenso.
A un año de la elección, la disputa no parece pasar tanto por convencer a quienes ya decidieron, sino por ese segmento reducido que todavía no tomó posición. Y es justamente ahí donde la economía vuelve a ser determinante. La baja de la inflación ya está incorporada en la evaluación social; lo que hoy se juzga es si el salario alcanza, si el empleo está asegurado y si las deudas de las familias se pueden afrontar.
La sociedad que retratan los datos no pide épica sino previsibilidad: un trabajo registrado, un ingreso estable y una universidad pública que funcione. De la capacidad del Gobierno para responder a esa demanda dependerá que la mejora de estos meses se consolide como tendencia o termine siendo otra oscilación dentro de la misma banda.
Sobre el informe completo
Lo que se difunde públicamente es sólo una parte del MOP. El informe completo, al que acceden los suscriptores, incluye todos los cruces por clase social, edad y sexo, la evolución de cada indicador y las aperturas que no se hacen públicas, entre ellas el potencial de voto 2027 de cada dirigente, entre otros datos. Los suscriptores participan, además, de las reuniones en las que se analiza hacia dónde va el clima social, una lectura anticipada que cobra especial valor de cara a un año electoral.
Sobre el estudio
Los datos surgen del Monitor de Opinión Pública (MOP), un estudio desarrollado por Zentrix Consultora con el propósito de relevar percepciones políticas y económicas de la población residente en la Argentina. El relevamiento, correspondiente a la medición de octubre, incluyó 1.278 casos válidos (con cobertura nacional) y se realizó entre el 19 y el 30 de octubre de 2026. Se hizo mediante un diseño muestral ponderado por región, edad, sexo y voto declarado (balotaje presidencial de noviembre de 2023 y elecciones legislativas de octubre de 2025) según el último padrón electoral. La recolección de datos se efectuó a través de un cuestionario autoadministrado en línea, con difusión controlada y posterior depuración de registros inválidos. Bajo estas condiciones, el margen de error teórico se estima en ±2,7%, con un nivel de confianza del 95%. Los resultados no deben extrapolarse a niveles subnacionales sin la debida cautela metodológica.
Sobre Zentrix Consultora
Zentrix está conformada por profesionales especializados en estadística, economía, análisis de datos y comunicación, con el objetivo de producir informes claros, sólidos y técnicamente consistentes. A través del relevamiento, el procesamiento de información y la elaboración de análisis sociales y económicos, busca aportar datos útiles al debate público, mejorar la comprensión del entorno y acompañar a organizaciones e instituciones en la planificación y en la construcción de mensajes estratégicos con mayor sustento y precisión.
